카드 사용월과 결제월이 다를 때 생활비 기록하기
소비한 날과 통장에서 돈이 나가는 날을 두 기록으로 연결합니다.
소비한 달과 통장에서 빠지는 달을 구분합니다
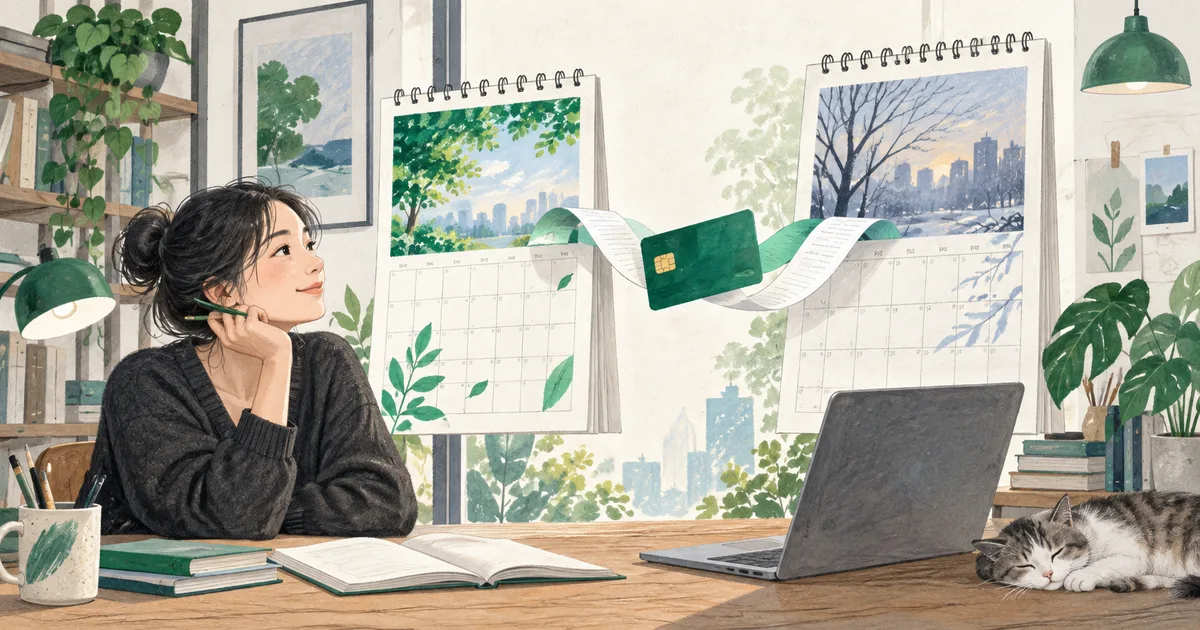
카드를 쓰면 물건을 산 날과 통장에서 돈이 빠지는 날이 다를 수 있습니다. 생활 습관을 보려면 사용일이 필요하고, 잔액이 부족한지 보려면 결제일이 필요합니다. 둘 중 하나를 버리기보다 한 거래에 두 날짜를 붙이는 방식이 좋습니다. 같은 소비를 두 번 했다는 뜻이 아니라 서로 다른 질문에 답하는 기록입니다.
9월 식비가 10월에 출금되는 사례
가상의 카드 일정에서 9월 20일 식비 30만 원을 사용하고 10월 15일에 같은 금액이 출금된다고 가정합니다. 다른 청구나 수수료는 없으며 실제 결제일과 이용 기간은 본인 명세서로 확인해야 합니다.
| 확인할 질문 | 기록할 달 | 금액 |
|---|---|---|
| 9월에 식비를 얼마나 썼나 | 9월 소비 기록 | 30만 원 |
| 9월 말 통장에서 얼마가 나갔나 | 아직 출금 없음 | 0원 |
| 10월 15일 필요한 현금은 얼마인가 | 10월 현금 계획 | 30만 원 |
9월 생활비 한도에서 30만 원을 사용했다고 표시합니다. 현금 계획에서는 10월 결제에 필요한 돈으로 남깁니다. 잔액이 남아 보인다고 그 돈을 다른 용도에 모두 배정하면 결제일에 부족할 수 있습니다.

계산기에 넣을 때는 출금 기준을 맞춥니다
12개월 현금흐름 계산기의 생활비에는 실제 현금이 나갈 달의 금액을 넣습니다. 10월 생활비에 카드 출금 30만 원이 포함되어 있다면 비정기 지출에 다시 추가하지 않습니다. 9월 사용액을 현금 지출로 넣고 10월 카드 출금도 넣으면 같은 거래를 두 번 차감합니다. 생활비 분석표와 현금흐름표를 연결할 때에는 각각의 기준을 표 제목에 써 두세요.
결제 예정액과 확정액의 차이를 확인합니다
월중에는 카드 앱의 예정액을 기준으로 계획하되, 청구 명세가 확정되면 실제 납부액과 맞춥니다. 취소, 부분 취소, 할인 반영 시점 때문에 금액이 달라질 수 있습니다. 취소 요청만으로 현금이 돌아왔다고 기록하지 말고 청구 차감이나 실제 환급 내역을 확인하세요. 출금이 끝난 거래에는 완료 표시를 붙여 다음 달로 중복 이월하지 않습니다.
한 달에 한 번만 보는 것으로 부족할 때
수입이 월말에 몰리고 카드 결제가 월초라면 월 합계가 흑자여도 결제 전에 현금이 부족할 수 있습니다. 결제일 직전 잔액을 별도로 적고, 생활비로 이미 약속한 카드 금액을 표시해 두세요. 이 글은 결제 방식을 추천하거나 한도를 늘리라는 안내가 아닙니다. 현재 확정된 출금 일정 안에서 새로운 소비를 감당할 수 있는지 확인하는 방법입니다.
도표 읽기: 사용일 · 식비 30만 원을 소비 기록에 반영 → 결제 예정일 · 출금 30만 원을 달력에 예약 → 결제일 · 실제 출금 확인 후 예정 항목 완료
내 숫자로 확인하기
이번 입금 배분 계산기
입금된 돈에서 업무비와 준비금을 나누고 생활비 여유를 확인하세요.
계산기 열기참고 자료와 계산 기준
본문의 금액과 상황은 별도 표시가 없으면 직접 구성한 가상 사례입니다. 아래 자료는 기록·예산의 배경 원칙을 확인하는 데 사용했습니다. 해외 자료의 제도·세율을 국내에 적용하지 않습니다.
- CFPB · Bill calendar (지급 일정표, PDF) ↗입금일과 청구·지급일을 함께 기록하는 방법을 참고했습니다. 국내 결제일이나 계약 조건은 각자의 명세서로 확인해야 합니다.
확인일 2026-09-27 · 개인별 세금·투자·계약 판단을 대신하지 않습니다.